ContralorÍa encontró irregularidades en la planeación, ejecución y supervisión del Acueducto Complementario obra multimillonaria que sigue sin prestar el servicio para el que fue construida.
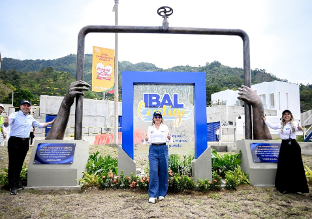
El proyecto del Acueducto Complementario de Ibagué, concebido como una de las principales apuestas para fortalecer el suministro de agua potable en la ciudad, con un costo que ya supera los 250 mil millones de pesos, quedó en el centro de un severo cuestionamiento por parte de la Contraloría General de la República. Tras una auditoría a la gestión adelantada entre 2017 y 2025. El organismo estableció 23 hallazgos administrativos, de los cuales 20 tendrían presunta incidencia fiscal por un valor superior a los $11.202 millones. Pero no hay sanciones.
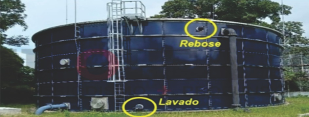
Como resultado de la revisión, la Contraloría emitió un concepto de incumplimiento material adverso, al considerar que existieron deficiencias significativas en la ejecución, planeación, supervisión e interventoría de las obras que hacen parte del proyecto. Uno de los puntos más sensibles del informe corresponde al denominado Tanque Sur, una infraestructura que demandó una inversión cercana a los $2.429 millones y que, pese a ser recibida hace más de cuatro años, todavía permanece sin entrar en operación.
De acuerdo con el organismo de control, la estructura no reúne las condiciones técnicas necesarias para prestar el servicio, debido a que aún no dispone de las conexiones indispensables con el sistema de conducción y distribución del acueducto, situación que impide su funcionamiento.
La obra fue diseñada para reforzar el abastecimiento de agua potable en las comunas 12 y 13 de Ibagué, beneficiando a más de 25.000 habitantes. No obstante, durante la auditoría también surgieron interrogantes sobre la necesidad de construir un tanque con capacidad para 2.000 metros cúbicos, cuando los estudios técnicos señalaban un déficit considerablemente menor y que, según el informe, podía atenderse mediante la infraestructura existente en Cerrogordo.
Otro reparo formulado por la Contraloría está relacionado con recursos que, según el informe, el IBAL no gestionó para su recuperación. Se trata de más de $1.467 millones correspondientes a excedentes de ejecución y rendimientos financieros generados en patrimonios autónomos, entre ellos uno administrado por Findeter. Con los resultados de la auditoría, el organismo de control dejó abierta la posibilidad de adelantar procesos de responsabilidad fiscal para establecer si existió detrimento patrimonial y definir las responsabilidades a que haya lugar por las presuntas irregularidades detectadas.